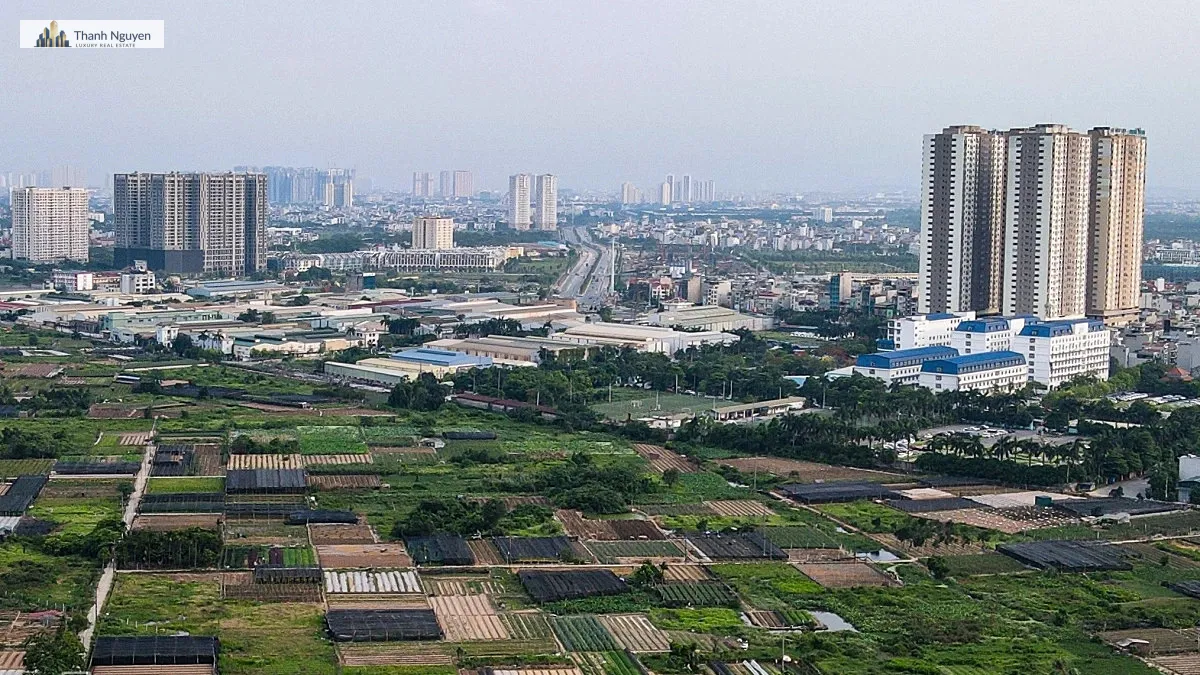
Mua chung cư view nghĩa trang dù rẻ 500 triệu đồng cần cân nhắc kỹ tâm lý, trải nghiệm sống và khả năng thanh khoản. Đừng chỉ nhìn vào giá.
Phân Tích Chuyên Sâu Các Yếu Tố Ngoài Giá Khi Mua Căn Hộ Tầm Nhìn Đặc Thù
Ảnh Hưởng Tâm Lý Đến Cư Dân Lâu Dài
Việc lựa chọn một căn hộ không chỉ đơn thuần là quyết định tài chính mà còn là sự đầu tư vào chất lượng cuộc sống và tinh thần. Đối với trường hợp căn hộ có tầm nhìn trực diện nghĩa trang, yếu tố tâm lý đóng vai trò vô cùng quan trọng mà người mua thường dễ bỏ qua khi bị hấp dẫn bởi mức giá “hời”. Cảm giác bất an, lo lắng hoặc thậm chí là ám ảnh có thể đeo bám các thành viên trong gia đình, đặc biệt là người già và trẻ nhỏ, những đối tượng nhạy cảm hơn với môi trường sống xung quanh. Mặc dù lý trí có thể cho rằng nghĩa trang chỉ là một phần của cảnh quan, tiềm thức và văn hóa dân gian lại thường gán cho nơi đây những ý nghĩa khác, tạo nên rào cản tâm lý đáng kể. Sự thoải mái về tinh thần là nền tảng để xây dựng một tổ ấm, và nếu sự thoải mái đó bị ảnh hưởng bởi tầm nhìn hàng ngày, giá trị thực của căn hộ sẽ giảm sút nghiêm trọng, bất kể giá mua ban đầu có rẻ đến đâu. Điều này có thể dẫn đến việc cư dân cảm thấy không muốn về nhà hoặc luôn có một cảm giác nặng nề khi nhìn ra ngoài cửa sổ, ảnh hưởng tiêu cực đến hạnh phúc tổng thể.
Yếu Tố Cảm Xúc Trong Quyết Định Mua Nhà
Quyết định mua nhà là một trong những quyết định lớn nhất trong đời người, thường được thúc đẩy bởi cả lý trí và cảm xúc. Đối với căn hộ view nghĩa trang, cảm xúc tiêu cực có thể dễ dàng lấn át những lợi ích về tài chính. Việc phải đối mặt với một cảnh quan gợi nhớ về cái chết mỗi ngày có thể gây ra những ảnh hưởng lâu dài đến trạng thái tinh thần, sự lạc quan và năng lượng sống. Một môi trường sống lý tưởng phải là nơi mang lại sự bình yên, thư thái và nguồn cảm hứng, chứ không phải sự u ám hay phiền muộn. Ngay cả khi người mua ban đầu chấp nhận được, cảm xúc này có thể thay đổi theo thời gian hoặc khi có sự kiện đặc biệt trong gia đình. Cần tự hỏi liệu khoản tiết kiệm 500 triệu đồng có thực sự đáng để đánh đổi lấy sự thanh thản trong tâm hồn và trải nghiệm sống thoải mái của cả gia đình hay không. Đừng để áp lực tài chính ngắn hạn che mờ tầm nhìn về một cuộc sống lâu dài chất lượng.
Phân Tích Giá Cả và Khả Năng Thanh Khoản Của Căn Hộ “Nhược Điểm”
Định Giá Tài Sản Có Yếu Tố Đặc Thù
Chuyên gia đã chỉ ra một điểm rất quan trọng: mức chiết khấu 500 triệu đồng trên tổng giá 3,8 tỷ (tương đương 13%) có thực sự là một mức giá tốt hay không, cần phải được so sánh với mặt bằng chung của thị trường đối với những tài sản có nhược điểm tương tự. Các căn hộ view nội khu giá 3,8-3,9 tỷ đồng là mức tham chiếu cho một căn hộ “chuẩn”. Tuy nhiên, những căn có yếu tố đặc thù như gần nghĩa trang, đường sắt, bãi rác… thường có mức chiết khấu cao hơn đáng kể, có thể lên tới 15-18% hoặc thậm chí 20% tùy thuộc vào mức độ ảnh hưởng của nhược điểm. Nếu thị trường chung cho thấy căn hộ view nghĩa trang thường phải giảm giá ít nhất 15-18% so với căn hộ view tốt, thì mức giảm 13% của căn hộ này (3,3 tỷ đồng) chưa chắc đã là “rẻ”. Có thể mức giá thực tế của một căn hộ view nghĩa trang ở phân khúc này nên thấp hơn nữa, khoảng 3,1 – 3,2 tỷ đồng, để thực sự hấp dẫn người mua và bù đắp được nhược điểm. Do đó, việc khảo sát kỹ lưỡng các giao dịch thành công của các tài sản tương tự là bước không thể bỏ qua để xác định giá trị thực của căn hộ này.
Khả Năng Bán Lại Trong Tương Lai
Một yếu tố cực kỳ quan trọng khác mà người mua cần cân nhắc là khả năng thanh khoản của tài sản. Căn hộ view nghĩa trang không chỉ khó bán hơn mà còn có thể phải chấp nhận mức giảm giá sâu hơn so với thị trường chung khi bạn muốn bán lại trong tương lai. Lý do là số lượng người chấp nhận mua căn hộ có nhược điểm đặc thù này là rất hạn chế. Khi thị trường bất động sản sôi động, có thể vẫn có người chấp nhận mua để đầu tư hoặc cho thuê với giá thấp. Tuy nhiên, trong bối cảnh thị trường trầm lắng hoặc khi bạn cần bán gấp, việc tìm kiếm khách hàng tiềm năng sẽ trở nên vô cùng khó khăn. Bạn có thể phải chấp nhận thua lỗ lớn hơn mức chiết khấu 500 triệu đồng đã nhận được ban đầu. Khoản tiết kiệm 500 triệu đồng lúc mua có thể sẽ bị “thổi bay” và còn hơn thế nữa khi bán, biến “lợi nhuận” ngắn hạn thành “rủi ro” dài hạn. Khả năng thanh khoản kém cũng đồng nghĩa với việc tài sản của bạn không có tính linh hoạt cao, khó chuyển đổi thành tiền mặt khi cần thiết, ảnh hưởng đến kế hoạch tài chính cá nhân trong tương lai.
Do đó, việc định giá không chỉ dừng lại ở giá mua mà còn phải tính đến giá bán tiềm năng và thời gian bán để đánh giá đúng giá trị đầu tư.
Đánh Giá Mức Độ Chiết Khấu và Giá Trị Thực
So Sánh Chiết Khấu Với Thị Trường Chung
Như chuyên gia đã nhấn mạnh, mức chiết khấu 13% (500 triệu đồng trên 3,8 tỷ) cần được đặt trong bối cảnh thị trường rộng lớn hơn. Thị trường bất động sản có những phân khúc riêng biệt cho từng loại tài sản. Những tài sản có nhược điểm rõ ràng như view nghĩa trang, thường hình thành một phân khúc giá thấp hơn đáng kể. Người mua cần dành thời gian khảo sát kỹ lưỡng không chỉ ở chính dự án này mà còn ở các dự án lân cận hoặc tương đồng về vị trí, tiện ích, chất lượng xây dựng nhưng có view “kém” để có cái nhìn chính xác nhất về “mức giá sàn” cho loại hình này. Nếu mức giảm 13% là con số dưới mức trung bình của thị trường cho các căn hộ view nghĩa trang, thì thực tế, đây không phải là một món hời mà chỉ là một mức giá “đúng” hoặc thậm chí là “cao” so với giá trị thực của nó. Mức chiết khấu lý tưởng phải đủ lớn để bù đắp được tất cả những bất tiện, rủi ro về tâm lý, trải nghiệm sống và thanh khoản mà người mua sẽ phải đối mặt trong suốt quá trình sở hữu. Nếu không, sự “rẻ” chỉ là ảo ảnh.
Giá Trị Thực Của “Giảm 500 Triệu Đồng”
Khoản giảm 500 triệu đồng nghe có vẻ hấp dẫn, nhưng giá trị thực của nó cần được đánh giá một cách toàn diện. Nếu khoản tiền này được dùng để giảm số tiền vay ngân hàng, nó sẽ giúp giảm gánh nặng lãi suất hàng tháng. Tuy nhiên, nếu căn hộ này có khả năng bán lại khó khăn và phải chấp nhận mức lỗ lớn hơn 500 triệu đồng trong tương lai, thì khoản tiết kiệm ban đầu sẽ trở nên vô nghĩa. Ngược lại, nếu số tiền này được dùng để hoàn thiện nội thất, nó có thể cải thiện không gian sống bên trong, nhưng không thể thay đổi được tầm nhìn bên ngoài. Giá trị thực của một căn nhà không chỉ nằm ở giá mua ban đầu mà còn ở tổng chi phí sở hữu, khả năng sinh lời (nếu là đầu tư), và đặc biệt là sự hài lòng, thoải mái của người sử dụng. Việc đánh giá quá cao giá trị của 500 triệu đồng mà bỏ qua các yếu tố phi tài chính có thể dẫn đến một quyết định hối tiếc về lâu dài.
Xem Xét Thời Điểm Mua và Các Chi Phí Phát Sinh
Tác Động Của Thị Trường Tăng Nóng Trước Đó
Chuyên gia đã đưa ra một lưu ý quan trọng về bối cảnh thị trường. Nhiều dự án mở bán vào giai đoạn thị trường tăng nóng, đẩy giá lên ngưỡng cao. Điều này có nghĩa là, ngay cả mức giá 3,8-3,9 tỷ đồng cho căn view nội khu có thể đã bị “thổi phồng” so với giá trị thực tế của nó trong điều kiện thị trường bình thường. Khi thị trường “cắt lỗ”, mức giảm 500 triệu đồng có thể chỉ là sự điều chỉnh về giá trị thực, chứ không phải là một “món hời” như nhiều người lầm tưởng. Người mua cần nhìn nhận rằng, mức giảm này có thể chỉ là sự trở lại của giá trị căn hộ về đúng quỹ đạo của nó sau một thời gian bị đẩy lên quá cao do đầu cơ hoặc tâm lý đám đông. Việc mua ở thời điểm hiện tại, khi thị trường đang điều chỉnh, đòi hỏi sự tỉnh táo và khả năng phân tích sâu sắc hơn về giá trị cốt lõi của tài sản, thay vì chỉ tập trung vào mức giảm danh nghĩa.
Chi Phí Tài Chính và Sinh Hoạt Tạm Thời
Đối với dự án vẫn đang trong quá trình hoàn thiện, người mua còn phải đối mặt với các khoản thanh toán tiến độ còn lại, thường đi kèm với lãi suất vay ngân hàng cao. Điều này làm tăng tổng chi phí sở hữu đáng kể. Bên cạnh đó, nếu gia đình Phạm Như phải thuê nhà trong thời gian chờ bàn giao căn hộ, chi phí thuê nhà hàng tháng cũng là một gánh nặng tài chính không nhỏ, làm xói mòn khoản tiết kiệm 500 triệu đồng ban đầu. Tổng hợp các chi phí này – lãi vay cao, tiền thuê nhà tạm thời, cộng với việc mua một tài sản có nhược điểm về tâm lý và thanh khoản – có thể khiến “món hời” trở thành một gánh nặng tài chính và tinh thần dài hạn. Việc tính toán kỹ lưỡng tổng chi phí sở hữu (TCO – Total Cost of Ownership) bao gồm cả các chi phí trực tiếp và gián tiếp là cực kỳ cần thiết trước khi đưa ra quyết định cuối cùng.
Lời Khuyên Tổng Thể Cho Quyết Định Mua Căn Hộ
Ưu Tiên Sự Thoải Mái Lâu Dài Của Gia Đình
Như chuyên gia đã khẳng định, nếu xác định mua nhà để ở lâu dài, tâm lý và trải nghiệm sống của các thành viên trong gia đình là tiêu chí không nên xem nhẹ. Một căn nhà, dù có đầy đủ pháp lý, chất lượng xây dựng tốt và tiện ích đa dạng, nhưng nếu không mang lại cảm giác thoải mái, bình yên và ảnh hưởng tiêu cực đến tâm lý thì không phải là một lựa chọn lý tưởng. Giá trị thực sự của một ngôi nhà nằm ở khả năng tạo dựng một không gian sống hạnh phúc, nơi mọi người cảm thấy an toàn, thư giãn và gắn kết. Khoản tiết kiệm 500 triệu đồng có thể không đủ để bù đắp những tác động tiêu cực lâu dài đến sức khỏe tinh thần và chất lượng cuộc sống của cả gia đình. Đôi khi, việc chi thêm một khoản tiền để có được một môi trường sống tốt hơn, không vướng bận về tâm lý, lại là một sự đầu tư khôn ngoan hơn rất nhiều cho tương lai.
Tính Toán Rủi Ro và Lợi Ích Toàn Diện
Thay vì chỉ tập trung vào khoản tiền được giảm, độc giả Phạm Như cần thực hiện một bản phân tích rủi ro và lợi ích toàn diện (Cost-Benefit Analysis). Liệt kê tất cả các lợi ích (tiết kiệm 500 triệu, giảm lãi vay/hoàn thiện nội thất) và các rủi ro (ảnh hưởng tâm lý, khó thanh khoản, khả năng giảm giá trị thực, chi phí phát sinh) của việc mua căn hộ view nghĩa trang. Sau đó, gán một trọng số cho từng yếu tố dựa trên mức độ quan trọng đối với gia đình mình. Rõ ràng, các yếu tố phi tài chính như tâm lý và trải nghiệm sống có trọng số rất lớn đối với một ngôi nhà để ở lâu dài. Quyết định mua một tài sản đặc thù như vậy cần sự đánh đổi và sự chấp nhận rủi ro rất cao. Nếu cân nhắc kỹ lưỡng mà thấy rằng những rủi ro vượt trội so với lợi ích, hoặc mức chiết khấu chưa đủ hấp dẫn để bù đắp, thì việc “cố thêm tiền để chọn căn có view tốt hơn” là một lựa chọn sáng suốt và bền vững hơn cho hạnh phúc gia đình.