Chính phủ đề xuất bỏ thuế 0,2% đất lấn chiếm do hiệu quả thấp. Dự kiến miễn thuế đất cho dân tộc thiểu số, cơ sở giáo dục. Ủy ban Kinh tế có nhiều ý kiến trái chiều.
Phân tích đề xuất bỏ thuế suất 0,2% đối với đất lấn chiếm
Cơ sở và lý do đề xuất
Đề xuất của Chính phủ về việc bãi bỏ thuế suất 0,2% áp dụng cho đất lấn chiếm xuất phát từ thực tế không hiệu quả trong công tác quản lý và thu thuế. Theo tờ trình, “số thu được thấp so với công sức bỏ ra”, cho thấy một sự lãng phí nguồn lực hành chính trong khi lợi ích mang lại cho ngân sách không đáng kể. Cơ quan soạn thảo nhấn mạnh rằng nguyên nhân sâu xa của tình trạng này đến từ cả phía người nộp thuế (có thể do tâm lý trốn tránh, không hợp tác) và những hạn chế trong công tác quản lý thuế của cơ quan nhà nước. Việc thu một khoản thuế nhỏ nhưng đòi hỏi bộ máy lớn để theo dõi, xử lý, và cưỡng chế đã khiến cho quy định này trở nên kém khả thi, tạo gánh nặng hành chính không cần thiết.
Thực trạng và thách thức trong công tác thu thuế
Thực trạng thu thuế đất lấn chiếm thấp không chỉ phản ánh sự khó khăn trong việc xác định đối tượng nộp thuế mà còn cho thấy sự phức tạp trong việc truy thu và xử lý vi phạm. Đất lấn chiếm thường không có giấy tờ pháp lý rõ ràng, việc xác định chủ thể và diện tích lấn chiếm cần nhiều thời gian, công sức kiểm tra, đo đạc. Thêm vào đó, tâm lý của người lấn chiếm đất thường là tìm cách hợp thức hóa hoặc tránh né các nghĩa vụ tài chính. Do đó, dù có quy định thuế suất, việc thực thi lại gặp vô vàn trở ngại, dẫn đến tình trạng chi phí quản lý vượt xa doanh thu. Từ góc độ SEO, các từ khóa như “hiệu quả thu thuế”, “quản lý thuế đất” sẽ rất quan trọng để người dùng tìm kiếm thông tin về những thách thức này.
Tác động đến quản lý đất đai và ngân sách
Nếu đề xuất này được thông qua, nó sẽ có những tác động đáng kể. Về mặt tích cực, việc bãi bỏ một quy định không hiệu quả có thể giúp giảm bớt gánh nặng hành chính cho các cơ quan thuế, cho phép họ tập trung nguồn lực vào các loại thuế có hiệu quả hơn. Tuy nhiên, mặt khác, nó cũng có thể tạo ra một tiền lệ hoặc thông điệp rằng việc lấn chiếm đất không phải đối mặt với các nghĩa vụ tài chính bổ sung, dù đã có các chế tài khác. Điều này tiềm ẩn nguy cơ làm gia tăng tình trạng lấn chiếm nếu không có biện pháp quản lý và xử lý vi phạm đủ mạnh. Việc đánh giá tác động toàn diện đến ngân sách cần xem xét không chỉ số thu trực tiếp mà còn cả chi phí quản lý hành chính được tiết kiệm.
Đánh giá các lập luận từ Chính phủ và Ủy ban Kinh tế, Tài chính
Lập luận của Chính phủ: Chế tài hiện hành và hiệu quả thấp
Chính phủ lập luận rằng việc lấn chiếm đất đã có các chế tài xử lý rõ ràng, bao gồm xử phạt hành chính hoặc thậm chí truy cứu trách nhiệm hình sự tùy theo mức độ vi phạm. Do đó, việc áp thêm một khoản thuế được xem là không cần thiết, thậm chí là trùng lặp hoặc không mang lại giá trị gia tăng trong việc răn đe. Lập luận này tập trung vào tính hiệu quả của hệ thống pháp luật hiện hành và mong muốn tối ưu hóa quy trình quản lý bằng cách loại bỏ các quy định không còn phù hợp với thực tiễn. Mục đích là để việc quản lý đất đai dựa vào các quy định xử phạt vi phạm thay vì thu thuế kém hiệu quả. Hình ảnh ông Lê Tấn Cận trình bày dự thảo luật tại phiên họp chiều 22/9, thể hiện rõ quá trình tranh luận và lấy ý kiến
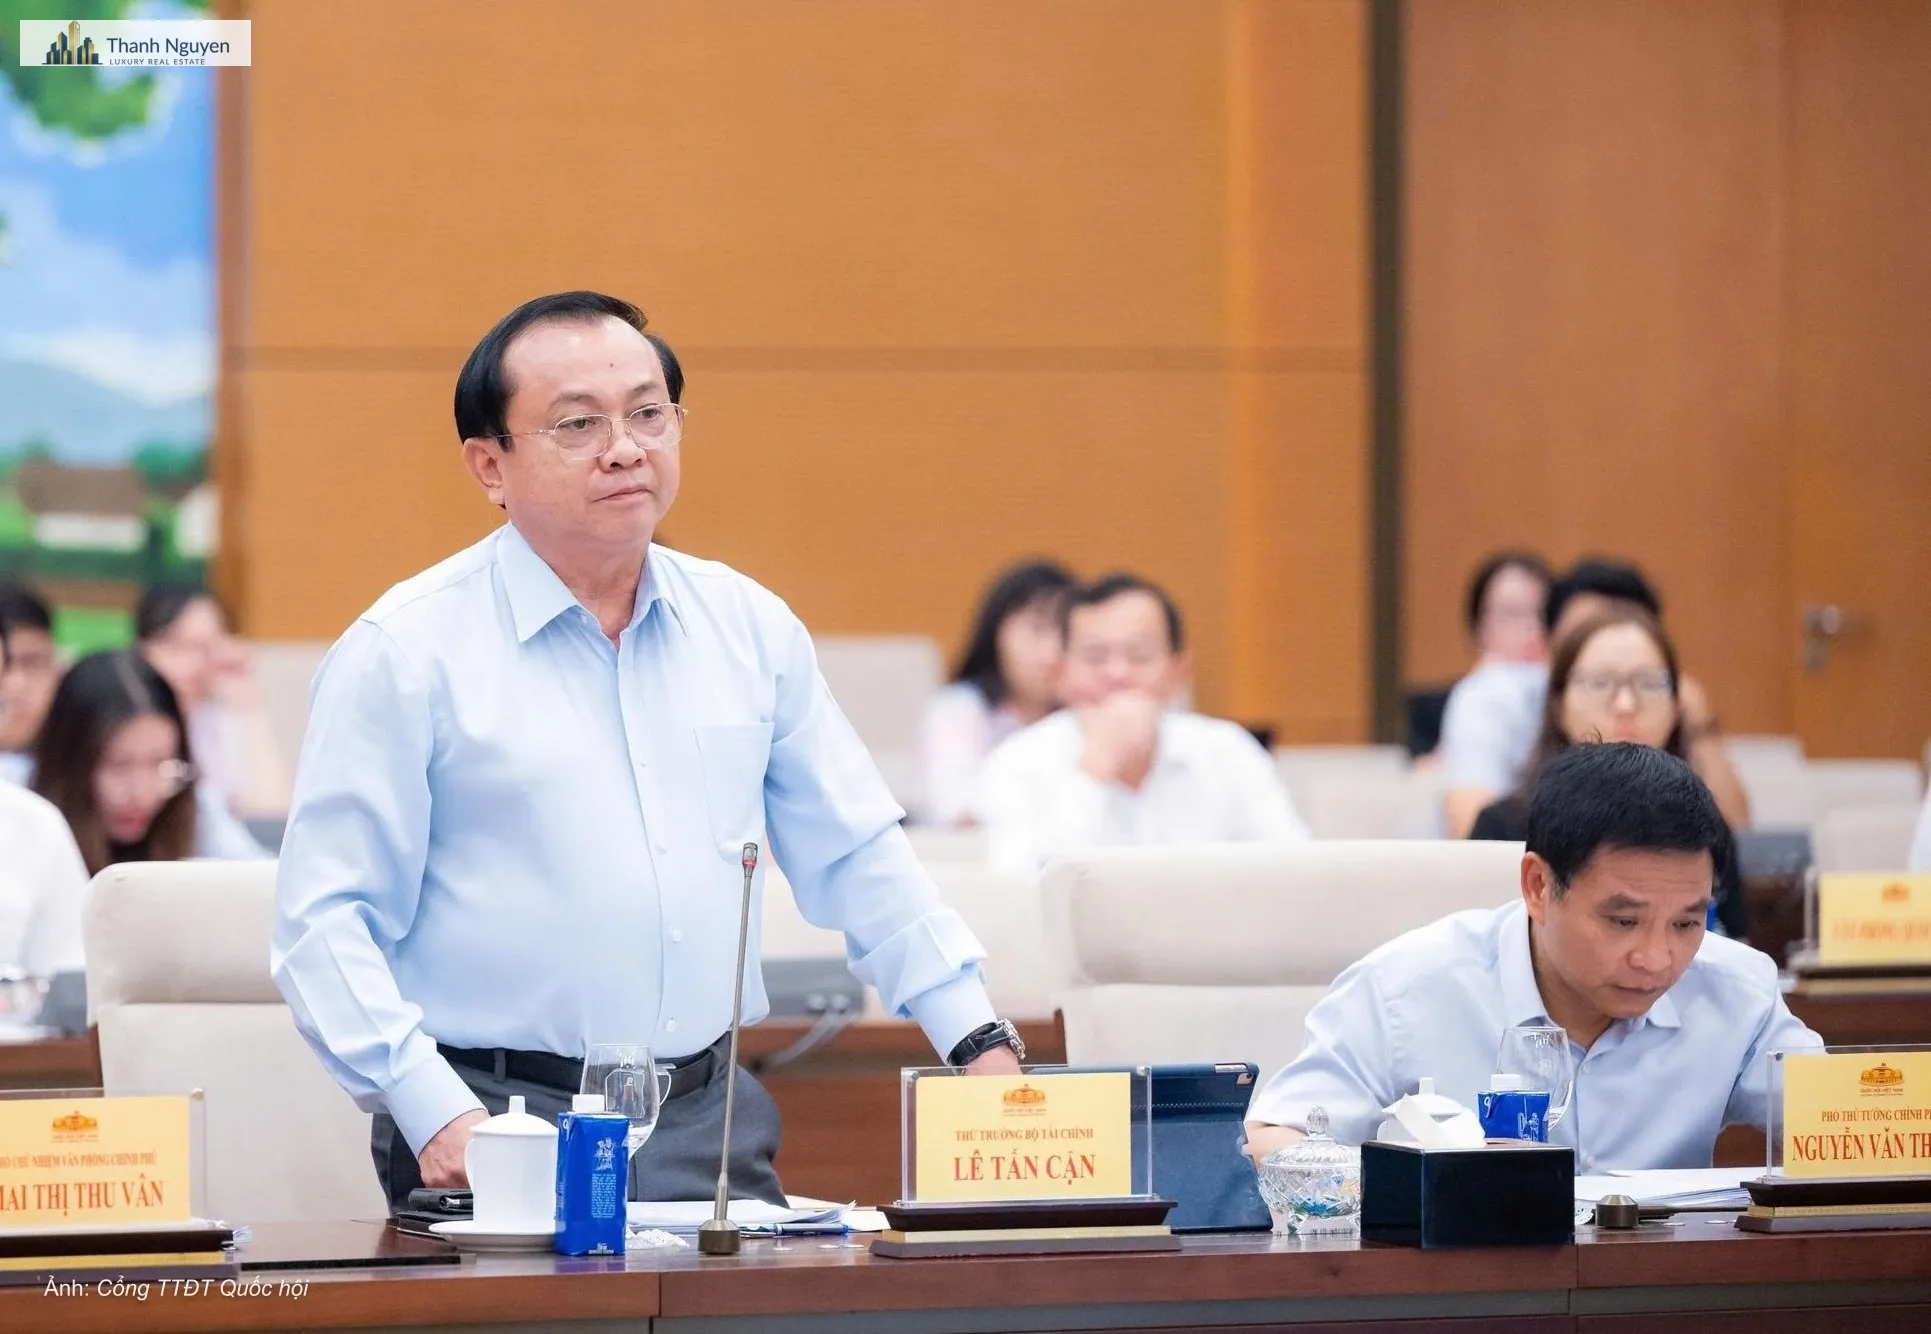
về các đề xuất quan trọng này.
Quan điểm của Ủy ban Kinh tế và Tài chính: Nguy cơ thất thoát ngân sách và ý nghĩa của việc nộp thuế
Tuy nhiên, Ủy ban Kinh tế và Tài chính lại có quan điểm thận trọng hơn. Đa số ý kiến trong Ủy ban cho rằng, dù việc nộp thuế không phải là căn cứ để công nhận quyền sử dụng hợp pháp, nhưng vẫn cần thu thuế đối với diện tích lấn chiếm chưa bị xử lý để tránh thất thoát ngân sách. Lập luận này nhấn mạnh hai khía cạnh quan trọng: thứ nhất, việc lấn chiếm đất, dù là hành vi sai trái, vẫn đang tạo ra lợi ích kinh tế cho người lấn chiếm trong khoảng thời gian chưa bị xử lý; do đó, việc thu thuế là một cách để nhà nước thu hồi một phần giá trị đó, đảm bảo công bằng và nguyên tắc “ai được hưởng lợi thì phải nộp thuế”. Thứ hai, việc thu thuế còn mang ý nghĩa răn đe, dù nhỏ, đối với hành vi lấn chiếm, góp phần duy trì trật tự pháp luật về đất đai.
Điểm giao thoa và xung đột trong quan điểm
Điểm giao thoa giữa hai quan điểm là đều nhận thức được vấn đề về hiệu quả quản lý đất đai và sự cần thiết phải xử lý tình trạng lấn chiếm. Tuy nhiên, điểm xung đột nằm ở cách tiếp cận: Chính phủ muốn tinh gọn hóa bằng cách loại bỏ quy định kém hiệu quả và tập trung vào các chế tài mạnh hơn, trong khi Ủy ban lại muốn giữ lại khoản thu này như một công cụ bổ trợ, nhằm đảm bảo nguồn thu và duy trì tính nghiêm minh của pháp luật. Về mặt SEO, đây là những từ khóa liên quan đến “chính sách thuế đất”, “quản lý đất đai Việt Nam”, “tranh luận luật thuế” mà người dùng có thể tìm kiếm để hiểu rõ hơn về bối cảnh pháp lý.
Phân tích đề xuất miễn thuế sử dụng đất phi nông nghiệp cho các trường hợp đặc biệt
Miễn thuế cho đất ở của người dân tộc thiểu số
Đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số nhận được sự tán thành từ Thường trực Ủy ban Kinh tế và Tài chính. Đây là một chính sách có ý nghĩa nhân văn sâu sắc, nhằm hỗ trợ cộng đồng dân tộc thiểu số, thường là những đối tượng dễ bị tổn thương, có hoàn cảnh kinh tế khó khăn. Việc miễn thuế góp phần giảm gánh nặng tài chính, giúp họ ổn định cuộc sống và phát triển kinh tế-xã hội. Chính sách này phù hợp với chủ trương của Đảng và Nhà nước về việc quan tâm, chăm lo đời sống cho các dân tộc thiểu số, thể hiện sự công bằng xã hội. Tuy nhiên, việc triển khai cần có hướng dẫn rõ ràng về xác định đối tượng, hạn mức để tránh trục lợi chính sách.
Miễn thuế cho đất sử dụng mục đích giáo dục
Đề xuất miễn thuế đối với đất sử dụng vào mục đích giáo dục của các cơ sở đào tạo là một vấn đề gây tranh cãi. Mặc dù mục tiêu là khuyến khích phát triển giáo dục, Ủy ban Kinh tế và Tài chính cho rằng đề xuất này chưa phù hợp với tinh thần Nghị quyết 71. Nghị quyết 71 chỉ quy định không thu tiền sử dụng đất, giảm tiền thuê đất, tiền thuế đất đối với các cơ sở giáo dục “trong nước”. Việc mở rộng phạm vi miễn thuế mà không có giải trình rõ ràng về căn cứ chính trị và phạm vi áp dụng có thể gây ra những lỗ hổng hoặc sự thiếu công bằng giữa các loại hình cơ sở giáo dục (ví dụ, cơ sở giáo dục có yếu tố nước ngoài hoặc tư nhân quy mô lớn). Do đó, yêu cầu Chính phủ giải trình thêm là hoàn toàn hợp lý để đảm bảo tính minh bạch và công bằng của chính sách.
Những vấn đề còn bỏ ngỏ theo Nghị quyết 21
Một điểm đáng chú ý khác là đề nghị của cơ quan thẩm tra về việc Chính phủ giải trình rõ hơn về lý do không đề xuất các nội dung liên quan đến miễn thuế cho người có thu nhập thấp và người có nhà ở duy nhất, vốn là những nội dung được nêu tại Nghị quyết 21 của Trung ương. Đây là những đối tượng rất cần được hỗ trợ về chính sách thuế để đảm bảo an sinh xã hội. Việc bỏ qua các nhóm đối tượng này trong dự thảo luật có thể gây ra lo ngại về tính đầy đủ và toàn diện của chính sách thuế, đặc biệt trong bối cảnh thu nhập và nhà ở là những vấn đề nóng bỏng đối với phần lớn người dân. Cơ quan soạn thảo cần làm rõ liệu những trường hợp này có được xem xét trong các văn bản pháp luật khác hay bị trì hoãn vì lý do nào đó, để đảm bảo sự đồng bộ và công bằng trong hệ thống pháp luật.
Tổng kết và Đề xuất SEO
Cơ hội từ khóa và mục tiêu người dùng
Nội dung phân tích trên mở ra nhiều cơ hội cho các từ khóa SEO tiềm năng, nhắm đến nhiều đối tượng người dùng khác nhau. Các từ khóa chính có thể bao gồm: “Luật sửa đổi luật thuế”, “thuế đất lấn chiếm”, “miễn thuế đất dân tộc thiểu số”, “miễn thuế đất giáo dục”, “Nghị quyết 21”, “Nghị quyết 71”, “chính sách thuế sử dụng đất phi nông nghiệp”. Người dùng có thể tìm kiếm thông tin với các mục đích: tìm hiểu luật mới (thông tin), phân tích chính sách (nghiên cứu), hoặc tìm kiếm các trường hợp được miễn giảm thuế (áp dụng thực tế). Nội dung cần được tối ưu hóa để trả lời trực tiếp các câu hỏi như “Ai được miễn thuế đất?”, “Thuế đất lấn chiếm có còn không?”, “Ảnh hưởng của luật thuế mới đến doanh nghiệp và người dân?”.
Xây dựng nội dung chuyên sâu và uy tín
Để tăng cường uy tín và khả năng hiển thị trên công cụ tìm kiếm, nội dung cần tiếp tục được phát triển sâu hơn bằng cách bổ sung các phân tích về tác động kinh tế-xã hội cụ thể, so sánh với luật thuế của các quốc gia khác (nếu có liên quan), và đưa ra các kịch bản khả thi sau khi luật được thông qua. Sử dụng ngôn ngữ chuyên ngành nhưng dễ hiểu, kèm theo các số liệu, dẫn chứng từ các báo cáo chính thức (nếu có thể) sẽ giúp tăng độ tin cậy. Việc cập nhật liên tục thông tin về quá trình thảo luận, chỉnh sửa và ban hành luật sẽ giữ cho nội dung luôn mới và hấp dẫn. Các backlink chất lượng từ các trang web uy tín về luật, kinh tế, hoặc tài chính cũng sẽ đóng vai trò quan trọng trong việc nâng cao thứ hạng SEO của bài viết.