Lãi suất vay thế chấp 30 năm tại Mỹ đạt 7,28%, cao nhất 3 năm, gây áp lực lớn lên người mua nhà mới và chủ nhà muốn đảo nợ. Kinh tế Mỹ, lạm phát và xung đột là nguyên nhân chính.
Phân Tích Chuyên Sâu Tình Hình Lãi Suất Vay Thế Chấp Mỹ
Diễn Biến Lãi Suất Vay Thế Chấp 30 Năm và Tác Động Thị Trường
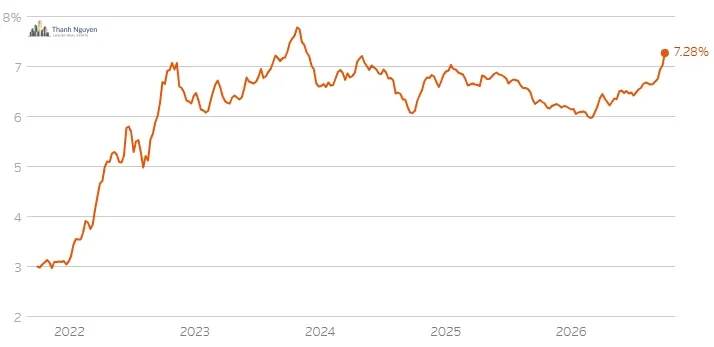
Mức lãi suất vay thế chấp cố định kỳ hạn 30 năm tại Mỹ chạm mốc 7,28% vào đầu tháng 10 là một diễn biến đáng báo động, đánh dấu mức cao nhất trong vòng 3 năm qua và tăng 0,25 điểm phần trăm chỉ trong một tuần. Con số này không chỉ đơn thuần là một chỉ số kinh tế mà còn là một rào cản tài chính đáng kể, gây áp lực trực tiếp và mạnh mẽ lên khả năng chi trả của người mua nhà tiềm năng. Khi lãi suất tăng, chi phí vay mua nhà hàng tháng sẽ tăng theo cấp số nhân, khiến nhiều hộ gia đình phải xem xét lại ngân sách hoặc thậm chí từ bỏ ý định mua nhà. Ví dụ, với một khoản vay 400.000 USD, chênh lệch 0,25% có thể dễ dàng thêm hàng trăm đô la vào khoản thanh toán hàng tháng, đẩy khả năng sở hữu nhà vượt xa tầm với của nhiều người. Đặc biệt, trong bối cảnh giá nhà vẫn duy trì ở mức cao tại nhiều khu vực, sự kết hợp giữa giá nhà tăng và lãi suất vay tăng tạo nên một “cơn bão hoàn hảo” làm suy yếu nghiêm trọng sức mua của thị trường. Hơn nữa, những người đang sở hữu nhà và có ý định bán để mua căn khác lớn hơn hoặc chuyển đến nơi khác cũng sẽ đối mặt với một môi trường lãi suất kém thuận lợi, khiến họ phải cân nhắc kỹ lưỡng hơn về quyết định thay đổi tài sản của mình.
Mối Liên Hệ Giữa Lãi Suất Thế Chấp và Các Yếu Tố Kinh Tế Vĩ Mô
Sự tăng vọt của lãi suất vay thế chấp tại Mỹ không phải là một hiện tượng đơn lẻ mà là hệ quả trực tiếp từ các yếu tố kinh tế vĩ mô phức tạp, đặc biệt là mối liên hệ mật thiết với lợi suất trái phiếu chính phủ kỳ hạn 10 năm. Lợi suất trái phiếu này đã chạm mức 5,34% – mức cao nhất trong 24 năm, cho thấy thị trường đang định giá rủi ro và kỳ vọng lạm phát cao hơn trong tương lai. Nguyên nhân chính đằng sau đà tăng của lợi suất trái phiếu là dữ liệu tăng trưởng kinh tế Mỹ nửa đầu năm vượt dự báo, với kỳ vọng tiếp tục kéo dài sang quý III. Một nền kinh tế mạnh mẽ thường đi kèm với áp lực lạm phát tăng cao, và thực tế là lạm phát hiện đang cao hơn 1% so với mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed) đã củng cố thêm quan điểm này. Nhà đầu tư đang dự đoán rằng Fed sẽ phản ứng bằng một lần tăng lãi suất nữa trong năm nay, sau khi đã hành động vào giữa tháng 9, nhằm kiềm chế lạm phát và ổn định nền kinh tế. Chính sách tiền tệ thắt chặt của Fed, thông qua việc tăng lãi suất quỹ liên bang, sẽ đẩy chi phí vay trên toàn bộ thị trường lên cao, từ đó tác động trực tiếp đến lãi suất vay thế chấp. Mối quan hệ này tạo nên một vòng xoáy: kinh tế mạnh dẫn đến lạm phát, lạm phát khiến Fed thắt chặt tiền tệ, và cuối cùng lãi suất vay thế chấp tăng cao, gây ảnh hưởng đến thị trường bất động sản.
Những Thách Thức và Dự Báo Cho Thị Trường Bất Động Sản Mỹ
Tác Động Cụ Thể Đến Người Mua Nhà và Hoạt Động Đảo Nợ
Lãi suất tăng cao đang tạo ra những thách thức đáng kể và đa chiều cho thị trường bất động sản Mỹ, đặc biệt là đối với người mua nhà và các chủ nhà có ý định đảo nợ. Dữ liệu từ Hiệp hội Các ngân hàng cho vay thế chấp (MBA) chỉ rõ rằng số đơn đăng ký vay đã tiếp tục giảm mạnh khi lãi suất tăng, phản ánh sự suy yếu rõ rệt trong cả khả năng chi trả lẫn nhu cầu đi vay. Điều này là hệ quả tự nhiên khi chi phí vay tăng khiến khoản thanh toán hàng tháng trở nên quá sức đối với nhiều người, đặc biệt là những người mua nhà lần đầu hoặc những người có thu nhập không đủ để bù đắp cho mức lãi suất mới. Đồng thời, hoạt động đảo nợ (refinancing) cũng đang chịu ảnh hưởng nặng nề. Đầu năm nay, khi lãi suất vay thế chấp kỳ hạn 30 năm có lúc giảm xuống dưới 6%, số đơn xin đảo nợ đã tăng vọt, cho phép nhiều chủ nhà tận dụng cơ hội để giảm chi phí vay hoặc rút tiền mặt từ giá trị tài sản của họ. Tuy nhiên, khi lãi suất nhanh chóng tiến gần ngưỡng 7%, hoạt động này đã nhanh chóng hạ nhiệt, khiến những chủ nhà từng hy vọng thay thế khoản vay hiện tại bằng hợp đồng vay mới có lãi suất thấp hơn phải thất vọng. Họ hiện bị “mắc kẹt” với các khoản vay cũ hoặc phải chấp nhận mức lãi suất cao hơn đáng kể nếu muốn đảo nợ, điều mà đa số sẽ không làm. Xu hướng này cho thấy thị trường đang dần mất đi một trong những động lực chính là hoạt động tái cấp vốn sôi động, vốn đã hỗ trợ thị trường trong nhiều năm trước đó.
Vai Trò của Các Yếu Tố Địa Chính Trị và Dự Báo Từ Chuyên Gia
Yếu tố địa chính trị, cụ thể là xung đột Trung Đông nổ ra vào cuối tháng 2, đã đóng một vai trò không nhỏ trong việc đảo ngược các dự báo trước đây về lãi suất vay thế chấp. Nhiều nhà kinh tế học từng kỳ vọng lãi suất sẽ giảm trong năm nay, và thị trường đã có lúc đi đúng hướng này. Tuy nhiên, xung đột đã tạo ra sự bất ổn kinh tế toàn cầu, gây ra áp lực lạm phát thông qua giá năng lượng và làm tăng nhu cầu đối với các tài sản trú ẩn an toàn, ảnh hưởng đến lợi suất trái phiếu và sau đó là lãi suất thế chấp. Trong 7 tháng kể từ sau xung đột, lãi suất cho vay mua nhà kỳ hạn 30 năm đã tăng hơn 1,2%, một minh chứng rõ ràng cho tác động của các sự kiện toàn cầu đến thị trường trong nước. Các chuyên gia cũng đưa ra những dự báo khá bi quan. Bob Broeksmit, Giám đốc MBA, nhận định rằng “môi trường lãi suất cao tiếp tục gây sức ép lên người mua nhà trong thời gian tới,” gợi ý rằng áp lực sẽ không sớm giảm bớt.
Chen Zhao, nhà kinh tế học tại Redfin, khẳng định rằng lãi vay thế chấp sẽ duy trì trên 6% trong những tháng còn lại của năm nay, cho thấy không có nhiều hy vọng về một sự giảm nhiệt đáng kể. Jeffrey Ruben, Giám đốc cho vay mua nhà tại WSFS Bank, cũng xác nhận sự hạ nhiệt của hoạt động đảo nợ khi lãi suất tiến gần 7%, củng cố thêm quan điểm về một thị trường vay mua nhà đầy thách thức. Những nhận định này cho thấy một bức tranh chung về sự khó khăn tiếp diễn cho cả người mua lẫn chủ nhà trong tương lai gần.